איך קורה שמשפחות שמרוויחות טוב לא מצליחות לחסוך?
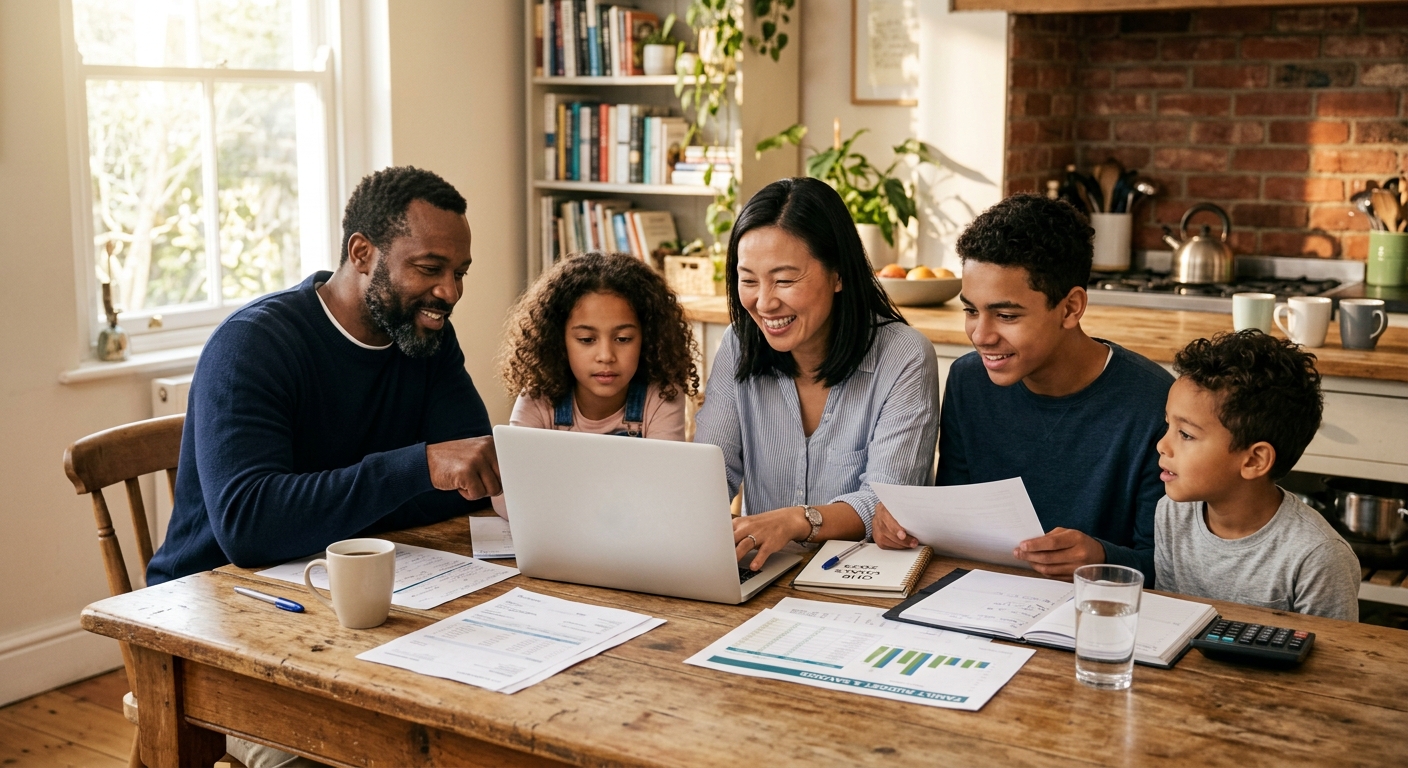
המציאות הכלכלית היום כוללת הוצאות בלתי פוסקות, גם למי שמחזיק בהכנסה יציבה וגבוהה. הפער בין שורת ההכנסות למה שנשאר בחשבון בסוף החודש גורם לתסכול רב. רועי ואסנת מכניסים משכורות יפות מאוד בכל חודש ומנהלים שגרת חיים נוחה. למרות ההכנסה הגבוהה, הם מצאו את עצמם בסוף כל חודש במינוס קטן שהלך ותפח בלי ששמו לב בכלל. התסכול שלהם הלך וגבר כשגילו שאין להם שום חיסכון משמעותי ללימודים של הילדים או ליום סגריר.
כשההוצאות עולות בקצב מסחרר והעתיד נראה מעורפל, ברור שצריך לשנות כיוון. תהליך מבוקר עוזר להחזיר את השליטה. ביצוע תכנון פיננסי מסייע לעשות סדר בבלגן ולהבין לאן בדיוק הולך הכסף בכל שבוע.
השלבים הראשונים בבניית תוכנית כלכלית איתנה
כדי להתחיל להתנהל נכון, הצעד הראשון מחייב שיקוף מלא של המצב הקיים. גישה נכונה מתחילה בפריסת כל הנתונים הפיננסיים ויצירת תמונת מצב אובייקטיבית ככל האפשר. כשמבינים את המספרים, הכל הופך לקל הרבה יותר.
מיפוי הכנסות והוצאות
חייבים לפרוס את כל הנתונים על השולחן ולהבין במדויק כמה כסף באמת נכנס וכמה יוצא. תדפיסי הבנק ופירוטי האשראי נותנים תמונה ברורה של הרגלי הקנייה ומגלים היכן מסתתרות הזליגות המיותרות.
הגדרת יעדים ברורים
אי אפשר ללכת קדימה בלי כיוון מוגדר. מומלץ לרשום במפורש מה המטרות החשובות באמת, בין אם מדובר על רכישת נכס, חיסכון לאוניברסיטה או סגירת חובות ישנים.
| ⭐טיפ זהב⭐ הקפידו לשתף את כל בני המשפחה ביעדים החדשים. ברגע שכולם מבינים למה חוסכים, הרבה יותר קל לגייס שיתוף פעולה ולהצליח. |
יש מספר צעדים קטנים שחשוב לאמץ כדי להתניע את התהליך:
- בחינת ההוצאות הקבועות מול המשתנות וקיצוץ במקומות הלא נחוצים.
- בדיקת דמי הניהול בכל קופות הגמל וקרנות ההשתלמות כדי לצמצם הוצאות.
- הקצאת סכום חודשי קבוע לטובת חיסכון, גם אם מדובר בסכום קטן בהתחלה.
הקפדה על הסעיפים האלו מייצרת תשתית חזקה שממנה קל יותר לצמוח ולהתפתח.
ביצוע סקר שוק קבוע בין ספקי השירותים השונים יכול לחסוך מאות שקלים בכל חודש.
ניהול סיכונים והגנה על התא המשפחתי
החיים מלאים בהפתעות, ולא כולן חיוביות או צפויות מראש. אירועים רפואיים, אובדן כושר עבודה או פגיעה בהכנסות יכולים לטלטל את המשפחה. בניית מטריה ביטוחית מדויקת מבטיחה שאף אירוע רפואי חריג לא ירסק את המשפחה מבחינה כלכלית. התאמת הביטוחים באופן אישי מאפשרת ליצור מגן אמיתי סביב מי שאוהבים.
| סוג הכיסוי | מטרה עיקרית | דגשים בבחירה |
|---|---|---|
| ביטוח חיים | הבטחת מקור הכנסה למשפחה במקרה פטירה | התאמת סכום הכיסוי להוצאות השוטפות ולחובות קיימים |
| אובדן כושר עבודה | פיצוי חודשי כשאי אפשר לעבוד עקב מחלה או פציעה | בדיקת הגדרת העיסוק בפוליסה ותקופת ההמתנה |
| ביטוח בריאות | מימון טיפולים ותרופות מחוץ לסל | מניעת כפל ביטוחים מול קופות החולים |
בחירת פוליסות מדויקות שומרת על כספי המשפחה מזעזועים מיותרים.
חשוב לעדכן את הפוליסות הקיימות אחרי כל שינוי סטטוס בחיים כמו חתונה או הולדת ילד.
הכנת הקרקע לפנסיה וצמיחה עתידית
חלק מהאנשים חושבים על גיל הפרישה כמשהו רחוק מאוד, אבל מה שעושים היום משפיע ישירות על סכום הכסף שיעמוד לרשות החוסכים בבוא היום. חברות מקצועיות המתמחות בייעוץ וליווי כמו אג'נדה עוזרות לשלב בין חיסכון ארוך טווח, מיפוי זכויות ובניית תהליך פרישה נכון. הכספים שמופקדים היום הם אלו שיקבעו את רמת החיים בגיל מאוחר יותר ולכן אין מקום לפשרות.
קרנות פנסיה והשתלמות
כלי החיסכון האלו מהווים את הבסיס להגדלת ההון האישי. בחירת מסלול השקעה שמתאים לגיל ולרמת הסיכון שנדרשת עושה הבדל עצום בסכומי הצבירה לאורך הזמן.
אפשרויות ניהול אישי וחלופות השקעה
קופות גמל בניהול אישי (IRA) נחשבות לפתרון מצוין למי שמחפש שליטה גדולה יותר על הכסף. המסגרת הזו מאפשרת לבנות מדיניות השקעה יעילה בצורה עצמאית, תוך הישענות על הדרכה מתאימה.
כדי לייעל את תמהיל החיסכון מומלץ לעקוב אחרי כמה נקודות מרכזיות:
- מיפוי כלל הזכויות והכספים הצבורים בגופים המוסדיים השונים.
- הגדרת רמת חשיפה למניות בהתאם לאופק ההשקעה והיכולת הכלכלית.
- התאמת מוצרי חיסכון יעילים מבחינת מיסוי כדי למקסם רווחים.
הצעדים האלו מבטיחים שכל שקל עובד בצורה הכי יעילה שיש למען עתיד נוח ובטוח יותר.
התאמת תמהיל ההשקעות באופן תקופתי מונעת הפסדים פוטנציאליים בשלבים רגישים קרוב לגיל הפרישה.
איך שומרים על ההתנהלות הכלכלית לאורך תקופה ארוכה?
יצירת אסטרטגיה היא רק ההתחלה של המסע. האתגר הגדול באמת מגיע כשצריך להמשיך בשגרה מול הרבה פיתויים צרכניים בדרך. העבודה המורכבת באמת היא להתמיד בתוכנית ולא לוותר על מעקב צמוד גם בימי שגרה.
| ⚠️זהירות, מוקש!⚠️ אל תשכחו לעדכן את התקציב בעקבות אירועים חדשים כמו החלפת עבודה או רכישת רכב, אחרת התוכנית תאבד את הרלוונטיות שלה. |
התנהלות חכמה מחייבת קודם כל גמישות מחשבתית. כשמשהו חורג מהתכנון המקורי, לא צריך להיכנס לפאניקה אלא פשוט לעדכן את השלבים הבאים בהתאם למציאות. בדיקת זכויות שנתית, הוזלת עלויות ביטוח, וטיפול נכון בתביעות שומרים על הכסף במקום בטוח ומונעים בזבוז כספים.
קביעת פגישת מעקב אחת לשנה לפחות עם אנשי מקצוע מסייעת ליישר קו ולתקן סטיות מהיעדים.
בסופו של דבר, התנהלות כלכלית מסודרת לא נוצרת בבת אחת. הכלים הנכונים, מודעות לסיכונים וביצוע תהליך עקבי הופכים את השאיפה ליציבות לדבר מוחשי. מי שמקבל החלטות מבוססות ידע פותח דלת לעתיד שקט ובטוח הרבה יותר לכל בני הבית.